夫婦で新NISAをコツコツ積み立て中。難しいお金の話を、投資ゼロだった頃の自分に教えるつもりで、やさしくお届けします。
こんにちは、SATUMANです。積立の話はたくさん見かけますが、「貯めたNISAをどう使っていくか」はあまり語られません。私も積立の先にある「出口」をずっと考えていて、自分で使うために、無料の取り崩しアプリ「資産取崩計画」を作りました。
この記事では、アプリの使い方の前に、まず「なぜ取り崩しは積立より難しいのか」を、シミュレーションの数字で正直にお話しします🌱
積み立てている間の暴落は、むしろ安く買えるチャンス。ところが取り崩し中は逆です。値下がりした株を、生活費のために売らなければならないから、傷が元に戻りません。
次の条件で、アプリのシミュレーションを回してみました。
条件:60歳で取り崩し開始/投資資産4,000万円/年間の生活費160万円(必需費100万+ゆとり費60万、収入なし)/想定利回り5%/95歳まで。取り崩し率はちょうど4%です。
この条件で、62歳のときに「ITバブル型」(3年連続で下落し、約4年で回復)が来たとします。
暴落が来なければ:約7,067万円(クッションなし)
ITバブル型が62歳で来たら:クッションなしだと約171万円まで減少。ほぼ尽きる寸前です。
年4%という「安全」と言われる取り崩し率でも、始めた直後の暴落で結果が大きく変わるのです。
私はこれを見て、「4%ルールを知っているだけでは足りない」と思いました。なお4%ルールは米国の過去データにもとづく目安で、日本の投資家にそのまま当てはまる保証はありません。
必需費:食費・住居・光熱・通信・医療など、削れないお金。
ゆとり費:旅行・趣味・交際など、我慢すれば一時的に控えられるお金。
① 平常時は、これまで通り投資資産から生活費を売る。
② 取り崩し開始時に、必需費の3年分を現金(暴落予備費)として確保しておく。
③ 大きく下がっている間は株を売らず、現金クッションから必需費を出し、ゆとり費は控えめに。
④ 回復したら、また株から売る。
下がった株を売らずに済むので、暴落の傷を浅くできる——それが狙いです。同じ条件でアプリが出した結果がこちら。
暴落が来なかった場合は、クッションなしのほうが資産は多く残ります(7,067万円 vs 6,372万円)。現金を持つ分、運用に回るお金が減るからです。
また、Eは下落中のゆとり費を控える前提です。その分、生活費の合計は少なくなります(リーマン型62歳の例:クッションなし約5,760万円 → E 約5,580万円)。「保険料」を払って安心を買うイメージです。
アプリで試した9ケースの結果です(同じ条件、95歳時点の資産・万円)。
| 暴落のケース | A クッションなし | B 完全停止型 | E 必需費保護型 |
|---|---|---|---|
| 暴落なし | 7,067 | 5,913 | 6,372 |
| リーマン型(60歳) | 1,955 | 2,703 | 3,834 |
| リーマン型(62歳) | 2,369 | 2,986 | 4,038 |
| リーマン型(67歳) | 3,244 | 3,583 | 4,441 |
| リーマン型(75歳) | 4,267 | 3,318 | 4,362 |
| ITバブル型(62歳) | 171 | 786 | 2,572 |
| コロナ型(62歳) | 4,888 | 4,319 | 4,967 |
| 2回(62歳リーマン+72歳ITバブル) | 90歳で尽きる | 93歳で尽きる | 1,482 |
| 日本型の長期低迷(62歳) | 76歳で尽きる | 77歳で尽きる | 88歳で尽きる |
・暴落が早いほど(60〜62歳)、クッションの効果が大きい。75歳の暴落では、差はほとんどありません。取り崩しの最初の10年が山場です。
・暴落が重なると、クッションなしは尽きる。Eは残ります。
・でも、日本型の「10年低迷」ではどの方法でも尽きる。Eは尽きるまでを12年ほど延ばしますが、守りきれません。このときは、生活費の見直し・働く期間の延長・年金の繰下げなどを組み合わせる必要があります。
※Eは「暴落が来たら必ず勝つ魔法」ではありません。備えの一つです。
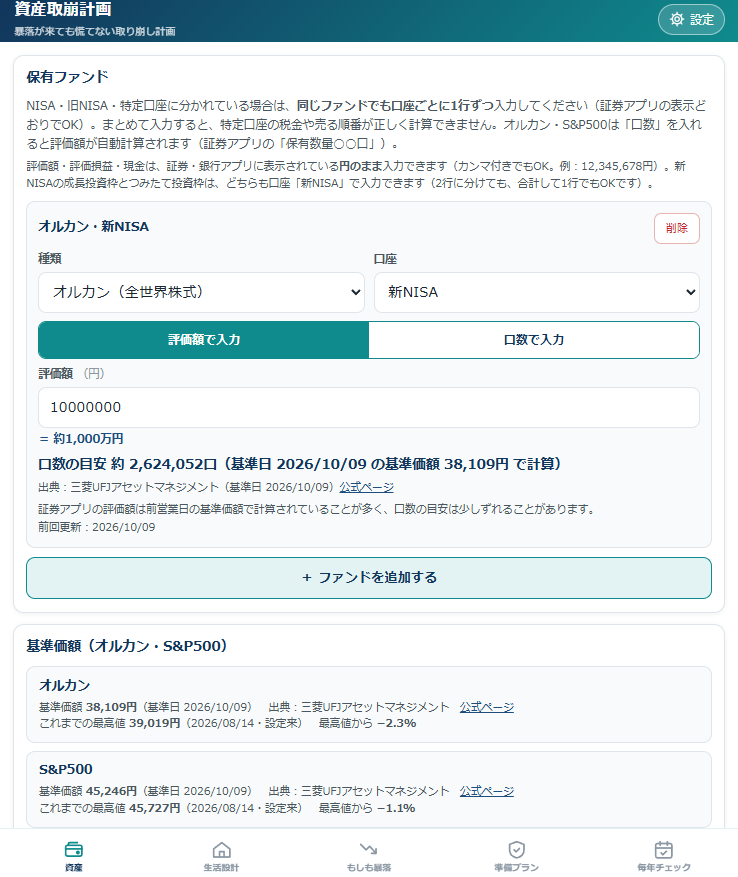
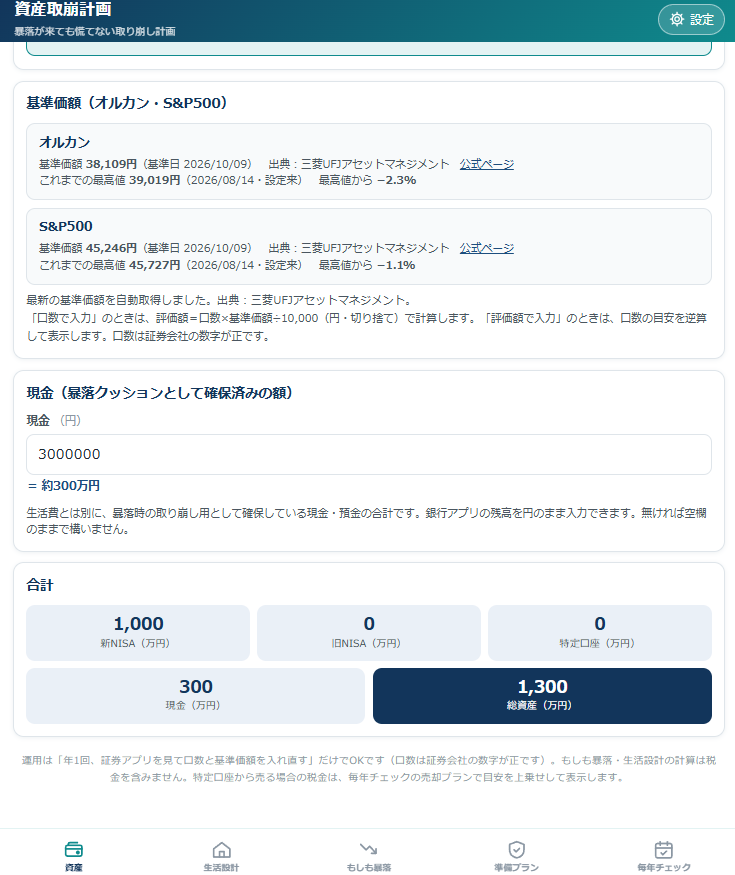
オルカン・S&P500は、評価額(または口数)を入れれば基準価額で自動計算。新NISA・旧NISA・特定口座の口座ごとに1行ずつ入力できます。
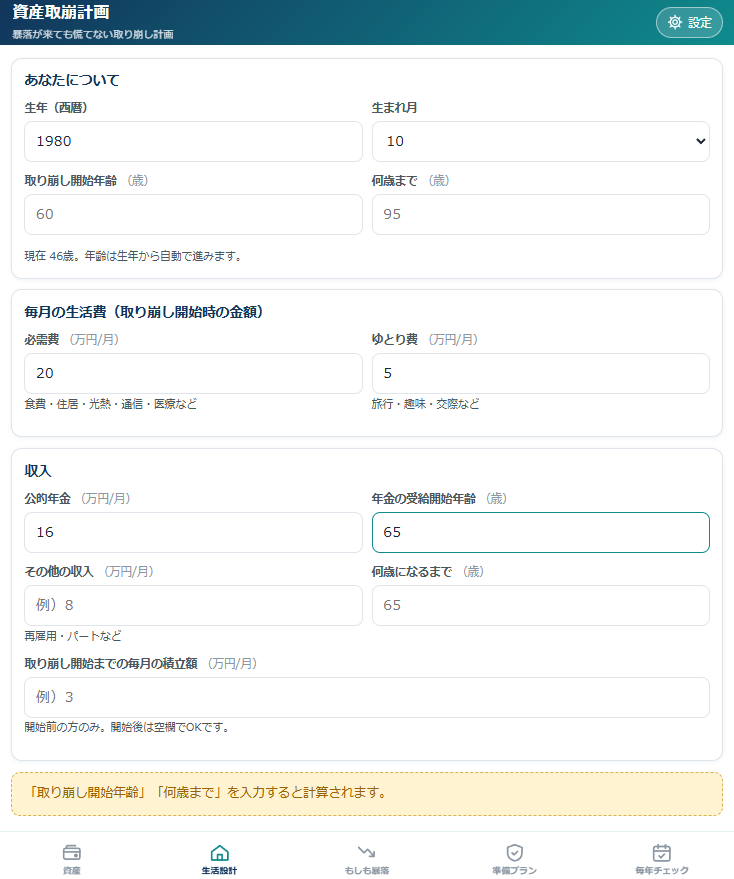
生年・取り崩し開始年齢・必需費とゆとり費・年金を入れると、年間の不足額と取り崩し率が出ます(4%以下は安心、4〜5%は注意、5%超は危険の目安)。年金が始まる前の期間は、暴落の影響が一番大きい「最も危険な期間」として表示されます。
暴落のパターン(リーマン型・ITバブル型・コロナ型・長期低迷型など)と、来る年齢を選びます。A〜Eのやり方を自分で選ぶと、その結果が安心・注意・危険で判定されます。
大事なのは、Eを押し付けないこと。資産が多くて取り崩し率が低い人は、クッションなしでも「大丈夫」と出ます。危険と出たときだけ、安心なやり方と必要な暴落予備費を提案します。なお「予測」ではなく、あくまで「もしも」のシミュレーションです。
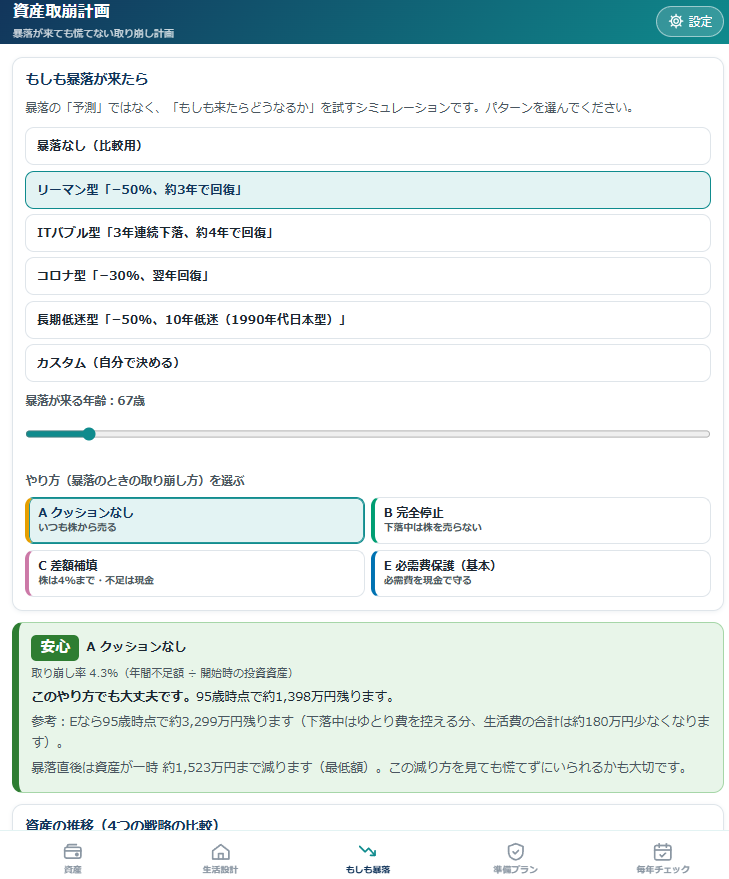
必要なクッション額と、いまの現金との差額を出します。毎月の積立で作る方法、数年前から段階的に現金化する方法、開始時に一括で現金化する方法を並べて見られます。
これがこのアプリの目玉です。年初に4ステップで進めます。
STEP1 証券アプリを見て、数字を更新 → STEP2 今年の判定 → STEP3 売る口座と金額 → STEP4 記録して完了
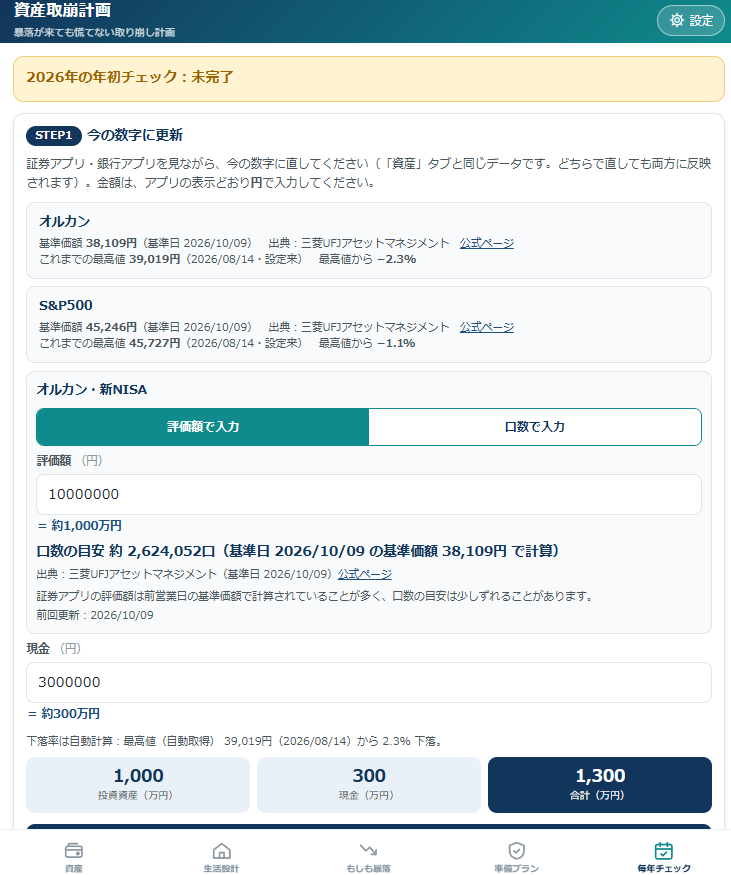
- 平常(基準価額が最高値から−20%以内。ラインは設定で変更可):投資資産から1年分を売って生活口座へ。そこから毎月使う
- 下落中:株は売らず、現金クッションから必需費を出す。ゆとり費は「控える/半分にする/そのまま使う」を年ごとに選べる
- 売る口座の順番:特定口座 → 旧NISA(期限が近い順)→ 新NISA の順で、売却額と税金の見込みを表示
- 年の途中で下がっても、次の年初まで判断は変えなくてOK
毎月の評価額に一喜一憂しなくて済むように、「判定は年1回」にしたのがポイントです。ほかにも、家族用の「取り崩しルールカード」印刷(金額は載せません)や、毎年1月のカレンダー登録機能も付けました。
・シミュレーションは単純化したモデルです(利回り一定、暴落は決まった型)。現実の相場は、もっと複雑です。
・もしもの暴落シミュレーションに、特定口座の税金は含まれていません(毎年チェックの売却プランで、目安として上乗せして表示します)。
・年金額・物価上昇・医療費・介護費などは、入力した値にもとづく目安です。
・基準価額は三菱UFJアセットマネジメントの公表データを参照しています(画面に基準日と出典を表示)。取得できないときは手入力に切り替わります。
また、「自分の場合、毎月いくら積み立てればゴールに届くのか」は、理想の積立金額 計算ページで確かめられます。取り崩しの前に、積立の側も見直しておきたい方はぜひ。
落とし穴 取り崩しは最初の10年の暴落が最も危険。年4%でも結果は大きく変わる
備え方 生活費を必需費とゆとり費に分け、必需費3年分を現金で守る(E 必需費保護型)
限界 暴落がなければクッションなしが有利。日本型の長期低迷ではどれも尽きる
運用 判定は年1回(1月)。毎月の値動きに振り回されない
アプリ 無料・ログイン不要。自分の数字で確かめてみよう
使い方を先に決めておけば、積立も安心して続けられます🌱


📱 アプリの不具合報告・作成のご依頼を承っています。
ライフプランシートの作り方など、お金のご相談もお気軽にどうぞ!
田舎からコツコツ積み立て中のSATUMANでした🌿
ご質問・感想はコメント欄やXまでお気軽に!
\ 最新情報をチェック /