夫婦で新NISAをコツコツ積み立て中。難しいお金の話を、投資ゼロだった頃の自分に教えるつもりで、やさしくお届けします。
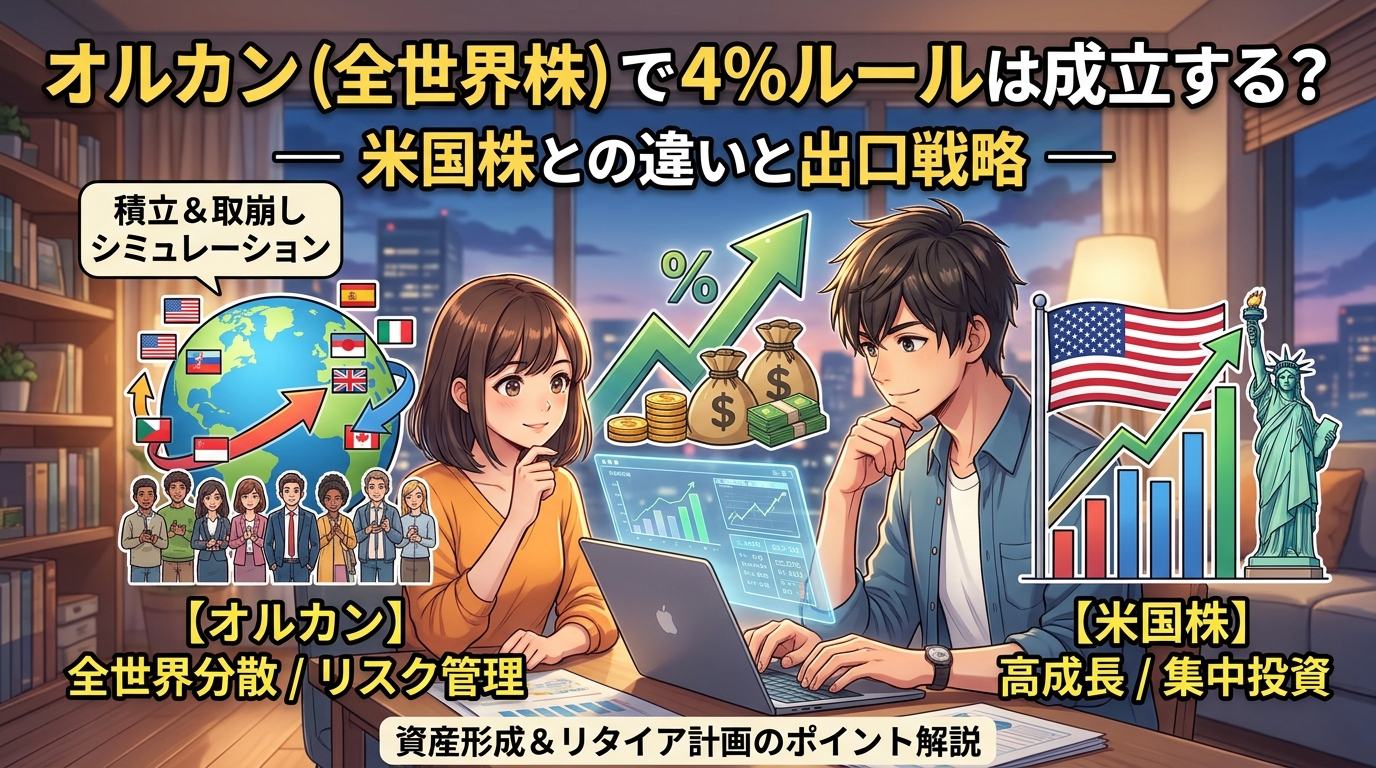
こんにちは、SATUMANです。FIREや老後の出口戦略で必ず出てくる「4%ルール」。ところがこれ、もともとはアメリカ市場のデータから生まれたルールです。オルカン(全世界株式)を積み立てている人ほど、「自分にも当てはまるの?」と気になりますよね。
この記事では、「成立しにくい」という事実と、「それでも過度に怖がらなくていい理由」を、都合のいい話に偏らないように整理します🌱
引退時の資産の4%を、最初の年に決めた金額として取り出し、以降は毎年インフレ分だけ増やして使い続ける方法です。資産が増えても減っても、金額は変えません。
毎年、その時点の資産の4%を取り出す方法です。資産が増えれば使える額も増え、減れば減ります。
この記事で「成立しない」と言われているのは、主に①定額型のことです。
2021年に発表された研究「The Sustainability of (Global) Withdrawal Strategies」は、1900〜2019年のデータで、米国だけで運用した場合と世界全体で運用した場合を比べています。この研究を紹介している記事によると、株60%・債券40%、30年間、実質4%の取り崩しで、結果は次のとおりです。
・これは過去120年の再現です。未来の確率ではありません。
・なぜ差が出るのか:紹介記事では、米国が世界平均より年1.2%ほど高いリターンだったことが理由とされています。つまり、「世界分散が悪い」のではなく、米国が歴史的に強すぎたためです。
・別の国際比較の研究でも、4%が通用しない国が多かったと報告されています。「米国のデータだけで決めたルールを、そのまま他に当てはめるのは危うい」という点は、昔から指摘されてきました。
ネット上では「全世界株で失敗確率26%」「米国株は8.8%」といった数字も見かけますが、条件(株式比率・期間・通貨)で数字は変わります。1つの数字を鵜呑みにせず、「全世界株の定額4%は、米国より明らかに厳しい」という方向感をつかめば十分です。
この研究の失敗は、何もせず、決めた金額を30年間使い続けた場合の話です。現実には、資産が大きく減ったら支出を少し絞る、副業や再雇用で稼ぐ、といった調整をします。調整できる人にとって、失敗率はもっと小さくなります。
先ほどの図のとおり、全世界株でも3%にすれば、失敗率は3.3%まで下がります。必要な資産は増えますが、備え方は「数字を厳しくする」だけです。
4%や3%は「生活費のすべてを資産でまかなう場合」の話です。公的年金や再雇用の収入があれば、資産から取り出す額が減るので、取り崩し率は低くなります(株のキホン⑤で、この逆算の考え方を詳しく解説しています)。
| 取り崩し率 | 必要な資産 | 目安 |
|---|---|---|
| 4% | 7,500万円 | 米国前提の古典的な目安 |
| 3.5% | 約8,570万円 | 全世界株の中間案 |
| 3% | 1億円 | 全世界株でも安全圏に近い |
※年金などの収入がある場合は、「生活費」ではなく「資産から出す不足分」で計算します。
②の定率型(毎年、その時点の資産の4%)は、資産がゼロにならない仕組みです。ただし、暴落で使える金額も一緒に減ります。
最初の年:4,000万円×4% = 160万円
その後、資産が半分(−50%)になったら:2,000万円×4% = 80万円。生活費が一気に半分になります。
実際には、必要な生活費を下げられない人がほとんどです。そこで現実的なのは、生活費を「必需費」と「ゆとり費」に分け、必需費は暴落時も払えるよう現金で備える方法。取り崩しは最初の10年の暴落が最大の山場になるためです。
📱 暴落が来たらどうなる? 自分の数字で試せます ▶ 無料アプリ「資産取崩計画」の解説記事を読む 必需費を現金で守る方法を、数字で検証した記事です →① 4%は「上限の目安」。全世界株なら、まず3〜3.5%で必要資産を計算してみる。
② 取り崩し額を柔軟に。暴落時にゆとり費を絞る、少し稼ぐ、年金の受給時期を見直すなど、動かせる部分を作っておく。
③ 最初の10年の暴落に備える。必需費の2〜3年分を現金で持つなど、「売らずに済む」仕組みを作る。
また、「毎月いくら積み立てれば目標に届くか」は、理想の積立金額 計算ページで確かめられます。
事実 過去120年で、全世界株の4%定額は米国より失敗しやすい(60/40の例:米国4.4%、全世界22%)
理由 全世界が弱いのではなく、米国が歴史的に強かったから
対策 3〜3.5%で計算・柔軟に調整・最初の10年に備える
心構え 正しい%を当てるより、外れたときの対応を決めておく
数字に怯えすぎず、でも甘く見ない。それが出口戦略です🌱
参考:「The Sustainability of (Global) Withdrawal Strategies」(2021)を紹介する記事/W. Pfau「An International Perspective on Safe Withdrawal Rates」(2010)ほか。


📱 アプリの不具合報告・作成のご依頼を承っています。
ライフプランシートの作り方など、お金のご相談もお気軽にどうぞ!
田舎からコツコツ積み立て中のSATUMANでした🌿
ご質問・感想はコメント欄やXまでお気軽に!
\ 最新情報をチェック /