夫婦で新NISAをコツコツ積み立て中。難しいお金の話を、投資ゼロだった頃の自分に教えるつもりで、やさしくお届けします。
- 1株とは何か?(貯金との違い・複利・インフレ)
- 2株の利益「キャピタルゲイン」と「インカムゲイン」
- 3投資信託(インデックス)と個別株の違い
- 4なぜインデックスを、積立・長期で買うのか
- 5生活費から逆算する「必要額」の考え方最終回・今ここ
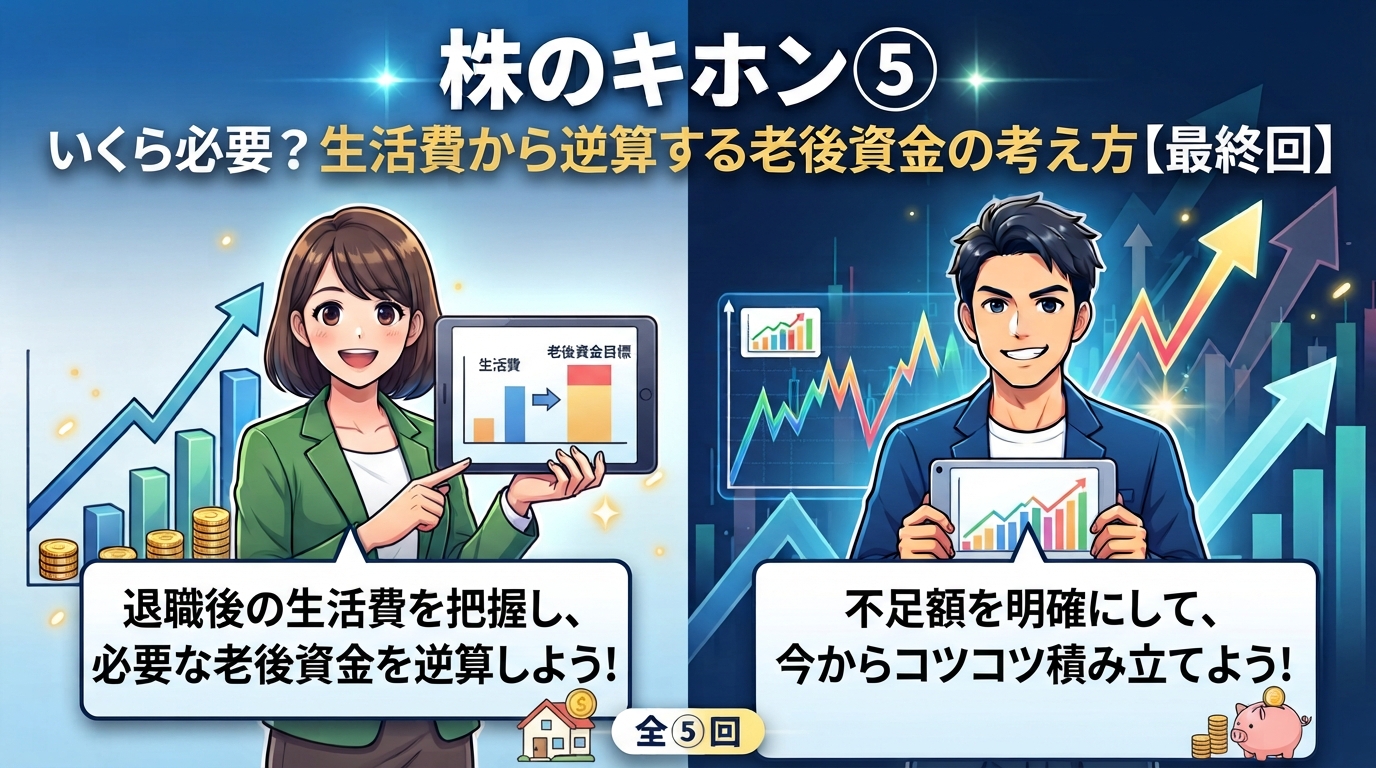
こんにちは、SATUMANです。株のキホン、いよいよ最終回。テーマは「結局、いくら必要なの? 毎月いくら積み立てればいいの?」。
実はこれ、「なんとなく不安だから貯める」から「必要額を決めて、そこから逆算する」に変えるだけで、驚くほどスッキリします。ゴールが見えれば、毎月の積立額も、続けるモチベーションも決まります。それでは、一緒に計算していきましょう🌿
お金の不安の正体は、たいてい「いくら必要か分からない」こと。ゴールが見えないマラソンは不安ですが、「あと5km」と分かれば走れますよね。お金も同じ。先に”必要額”というゴールを決めてしまえば、毎月やるべきことが決まり、不安は「計画」に変わります。
老後資金の有名な目安が、「1年間の生活費 × 25倍」。この金額を用意して、年に4%ずつ取り崩せば、運用を続けながら資産が長持ちしやすい——という考え方(4%ルール)です。
たとえば1年の生活費が300万円なら、300万×25=7,500万円が一つの目安。……と、ここで「そんなに無理!」と思いますよね。大丈夫、次で”現実的な金額”に落とし込みます。
ここが大事。あなたの老後、収入はゼロではありません。公的年金があり、人によっては退職金や、パート・副業の収入もある。だから、資産で準備すべきなのは「生活費 −(年金など入ってくるお金)= 不足分」だけでいいんです。
SNSでは「老後2,000万円」「1億円必要」など、いろんな数字が飛び交います。でも、正解はあなたの生活費の中にしかありません。生活費が控えめな人は、必要額も小さくなる。節約は、必要額そのものを減らす”最強の投資”でもあるんです。
「25倍とか、逆算とか、計算がニガテ…」——大丈夫。数字を入れるだけで自動計算してくれるツールを用意しています。まずは気軽に、自分の数字を当てはめてみてください。
🧮 毎月いくら? を、一瞬で ▶ 「理想の積立金額 計算ツール」でシミュレーション 目標額・年数・利回りを入れるだけ。毎月の積立額がすぐ分かります → 🗺️ 人生全体のお金の流れも見たいなら ▶ 【ライフプランシート】で”見える化” 教育費・住宅・老後まで、一生のお金の地図を1枚に。必要額がもっとクリアになります →「新NISAは月10万まで! 満額やらなきゃ!」と気負う必要はありません。無理に満額を目指して、今の暮らしが苦しくなったら本末転倒。投資はあくまで、将来も”今も”幸せでいるための手段です。
大事なのは、逆算で出した”自分のゴール”に向けて、無理なく続けられるペースを見つけること。それが、あなたにとっての正解です。
だから私は、「いくら増やすか」より「どんな暮らしがしたいか」を先に決めるようにしています。ゴール(=理想の暮らし)から逆算すれば、必要な金額も、毎月の積立も、自然と見えてくる。数字に振り回されるのではなく、数字を”自分の幸せのために”使う。それが、この連載でいちばん伝えたかったことです。
最後にもう一つ。生活費を月1万円下げられれば、必要額(×25倍)は300万円も減ります。収入を増やすのも大事ですが、ムダな固定費を見直すことは、リスクゼロで効く”最強の投資”。増やすことと、使い方を整えること。この両輪で、あなたの「必要額」はぐっと近づきます🌿
株とは何か → 利益の2種類 → インデックスと個別株 → なぜ積立・長期 → 必要額の逆算。
ここまで読んだあなたは、もう”なんとなく”の初心者ではありません。あとは、小さく始めて、淡々と続けるだけ。未来のあなたが、きっと今日のあなたに感謝します🌱
考え方 不安の正体は「ゴールが見えないこと」。必要額を決めて逆算すれば安心できる
目安 1年の生活費 × 25倍(4%ルール)。ただし満額は不要
現実的に 年金など「入るお金」を引いた”不足分”だけを資産で準備すればOK
最後に お金は目的でなく手段。「どんな暮らしがしたいか」から逆算しよう
数字に振り回されず、数字を”幸せのために”使う🌱


数字に振り回されず、数字を”幸せのために”使おう🌱 SATUMANでした
全5回、読んでくれてありがとうございました! ご質問はコメント欄やXまで!
\ 最新情報をチェック /