夫婦で新NISAをコツコツ積み立て中。難しいお金の話を、投資ゼロだった頃の自分に教えるつもりで、やさしくお届けします。
- 1株とは何か?(貯金との違い・複利・インフレ)
- 2株の利益「キャピタルゲイン」と「インカムゲイン」今ここ
- 3投資信託(インデックス)と個別株の違い(近日公開)
- 4なぜインデックスを、積立・長期で買うのか(近日公開)
- 5生活費から逆算する「必要額」の考え方(近日公開)
こんにちは、SATUMANです。株のキホン第2回は、「株でどうやって利益が出るのか」。ここを整理すると、投資の記事に出てくる言葉がグッと分かりやすくなります。
利益には「キャピタルゲイン(値上がり益)」と「インカムゲイン(配当など)」の2種類。そして初心者がつまずきやすい「高配当株」と「成長株」は狙いが違うという話まで、やさしく解説します🌿
投資の世界でよく出てくる、この2つ。英語でむずかしそうですが、中身はシンプルです。
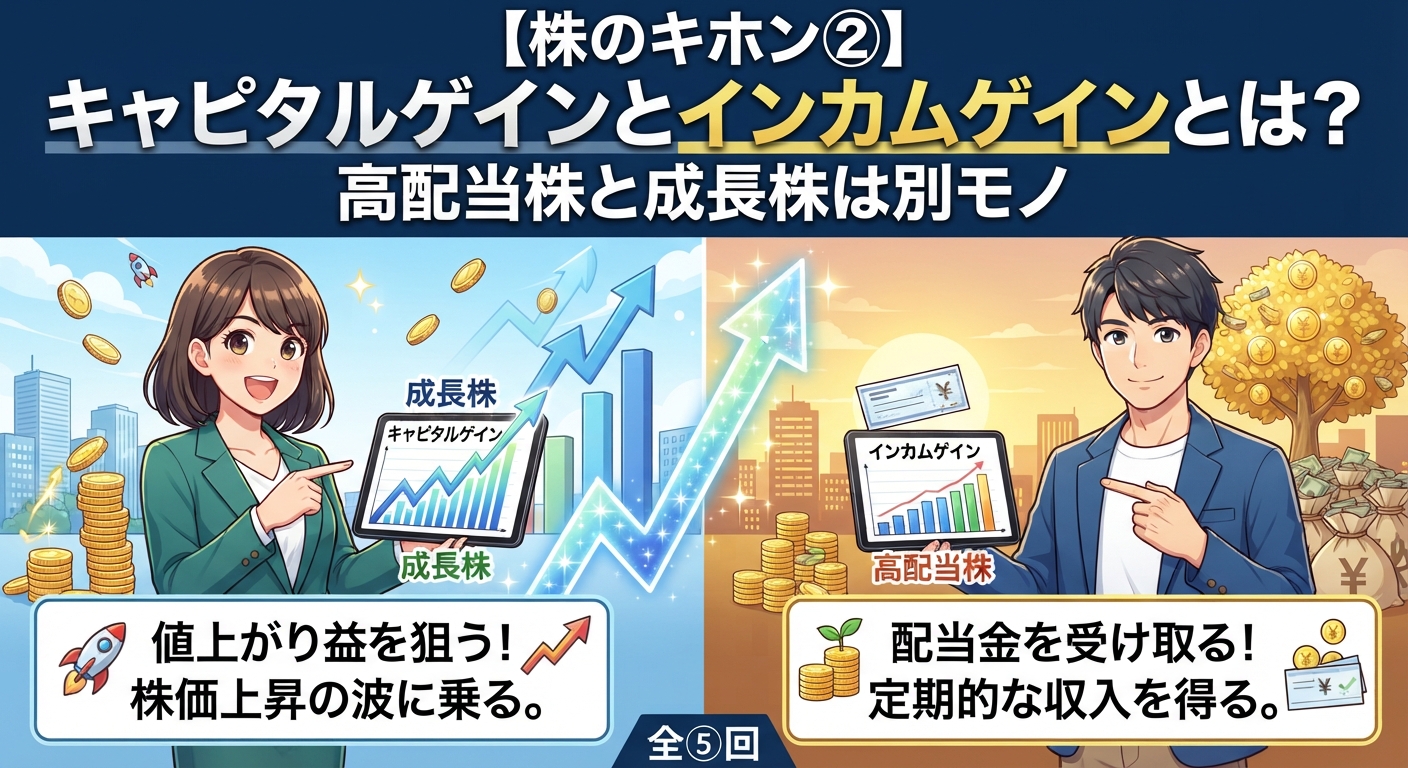
木にたとえると分かりやすいです。キャピタルゲインは「木そのものが大きく育って、高く売れる」こと。インカムゲインは「毎年なる果実を収穫する」こと。同じ木でも、利益の”受け取り方”が違うんですね。
| 項目 | キャピタルゲイン (値上がり益) | インカムゲイン (配当など) |
|---|---|---|
| 得かた | 安く買って高く売る | 持っているだけで受け取る |
| タイミング | 売って初めて確定 | 定期的(年1〜数回) |
| 大きさ | 大きく狙える (ただし上下も大きい) | 少しずつ安定的 |
| 向いている株 | 成長株 | 高配当株 |
初心者がいちばん混乱しやすいのがココ。「配当もたくさんもらえて、株価もぐんぐん上がる株」——そんな”全部いいとこ取り”は、基本むずかしいんです。理由はシンプルで、会社が使えるお金には限りがあるから。
資産を育てる時期なら、配当をそのまま再投資して雪だるまを大きくする「増やす(キャピタル重視)」が基本。配当で生活を助けたい時期なら「受け取る(インカム重視)」。順番と目的で選ぶ——これが迷わないコツです。
通常、株の利益(値上がり益も配当も)には約20%の税金がかかります。10万円の利益なら、約2万円が税金で引かれる計算。ところが——
NISA(少額投資非課税制度)の中で得た利益は、キャピタルゲインもインカムゲインも非課税。同じ10万円の利益でも、まるまる受け取れるのは大きい。だから国も「まずNISAから」と後押ししているんです。
※NISAで配当を非課税にするには、受け取り方の設定(証券口座で受け取る方式)が必要な場合があります。詳しくは第4回以降でも触れますが、迷ったら証券会社のサポートに聞けばOKです。
「配当が毎月入るとうれしい!」——気持ちはすごく分かります。でも、資産を育てる時期に高配当を狙うと、配当のたびに税金がかかったり(課税口座の場合)、成長のスピードが落ちたりして、意外と遠回りになりがち。
だから育てる時期は、配当を自動で再投資して”複利”を最大化するのが王道。この「再投資で増やす」を、いちばんラクにやってくれるのが——次回の主役「インデックス投資信託」です🌿
だから投資も同じで、「今の自分は、増やす時期か、受け取る時期か」をまず決める。ここがブレなければ、「高配当が人気らしい」といった”雰囲気”に振り回されずにすみます。焦らず、目的から選びましょう。
1社を選ぶ怖さから、初心者を救ってくれる仕組みの話です
利益は2種類 キャピタルゲイン(値上がり益)と、インカムゲイン(配当など)
超重要 「高配当株」と「成長株」は狙いが別。全部いいとこ取りは基本むずかしい
選び方 まず「増やしたい(キャピタル)」か「受け取りたい(インカム)」かを決める
NISA どちらの利益も非課税(通常は約20%課税)。育てる時期は”再投資で増やす”が王道
“雰囲気”ではなく、”自分の目的”で選ぼう🌿


“雰囲気”ではなく”目的”で選ぼう🌿 SATUMANでした
次回③「インデックス投資信託と個別株の違い」でお会いしましょう!
\ 最新情報をチェック /