夫婦で新NISAをコツコツ積み立て中。難しいお金の話を、投資ゼロだった頃の自分に教えるつもりで、やさしくお届けします。
こんにちは、SATUMANです。「NISAを始めたいけど、仕組みが難しくて一歩が踏み出せない」——そんな声をよく聞きます。
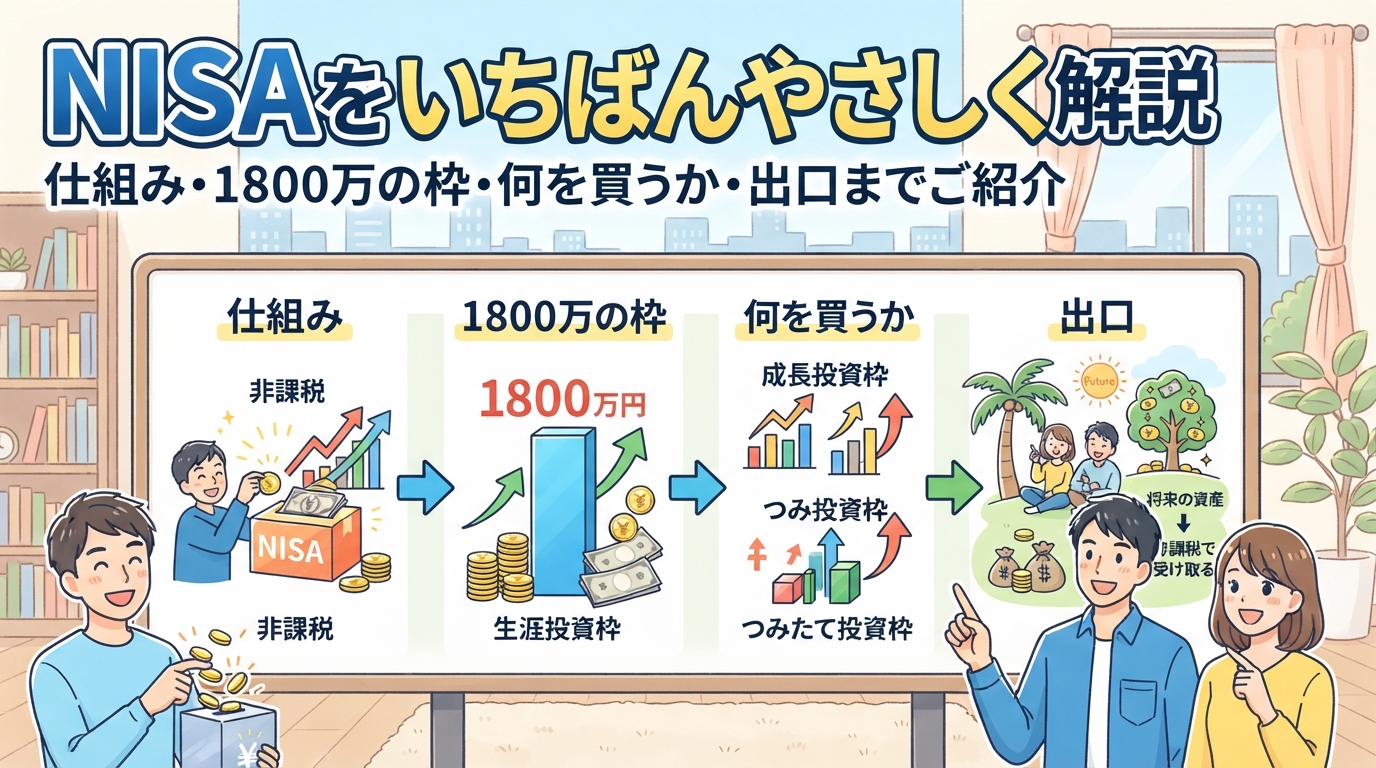
大丈夫。NISAは、細かい用語を覚えなくても“要点だけ”で十分使えます。今日は、NISAでやるべきことを5つのポイントにギュッとまとめました。難しい言葉はできるだけ使わず、図でサクッといきましょう🌿
ふつう、株や投資信託で利益が出ると、その約20%が税金として引かれます。たとえば10万円もうけても、手元に残るのは約8万円。約2万円は税金です。
NISAという専用口座で買った株や投資信託は、値上がりして売っても、利益にかかる税金がかかりません。10万円の利益なら、まるまる10万円が手元に。この「約20%オフ」が、NISA最大の魅力です。国が「まず使ってね」と用意してくれた、お得な”箱”なんです。
NISAで一生のうちに投資できるのは、1人あたり合計1,800万円まで。そして1年に投資できるのは最大360万円で、その中身は次の2つに分かれています。
| 枠の種類 | 年間の上限 | 特徴 |
|---|---|---|
| つみたて投資枠 | 120万円 (月10万円まで) | コツコツ積立向けの 投資信託が中心 |
| 成長投資枠 | 240万円 (いつでも購入OK) | 個別株・ETF・ 投資信託も買える |
| 合計 | 360万円 / 年 | この2つは併用OK |
「売ったら枠を使い切っちゃうの?」——ここ、間違えやすいので正確に。NISAで買った商品を売っても、”その年”のうちには枠は戻りません。でも——
売った分(=買ったときの値段=簿価)の生涯枠は、”翌年”に復活して、また使えるようになります。たとえば100万円で買った投資信託を売れば、翌年に100万円ぶんの枠が復活。この「くり返し使える」仕組みが、旧制度から大きく進化した点です。
※復活するのは生涯枠(1,800万円)のほう。年間の枠(360万円)は、その年のうちには復活しません。
1年の上限が360万円なので、最速でも1,800万円を埋めるには5年かかります(360万×5)。でも、これは”最速の話”。多くの人は、月1万円でも3万円でも、無理のないペースでOK。むしろ、長い年数をかけてコツコツ積み立てるほうが、値動きもならされて安心です(ドルコスト平均法)。あせって満額を目指す必要は、まったくありません。
個別株は、いわば「リンゴの木だけを育てる」ようなもの。うまくいけば大きく実りますが——もしリンゴが不人気になったり、リンゴだけの病気が流行れば、その木は倒れてしまう(値下がり)。1社に全部かけるのは、初心者にはリスクが大きすぎるんです。
オルカン(全世界株式)やS&P500などのインデックスファンドは、リンゴ・梨・桃・ぶどう・にんじん・じゃがいも…と、たくさんの作物をまとめて育てる”畑ぜんぶ”のイメージ。1つがダメでも、他が支えてくれます。しかも人類が食べ続ける(=経済が成長する)限り、畑全体は育っていく。人口も増え続けているので、世界経済は長期で伸びる可能性が高いのです。
最後は”出口”の話。将来は、貯めた資産を「1年に4%ずつ取り崩す」と長持ちしやすい、という目安があります(4%ルール)。逆に言えば、「1年の生活費 × 25倍」あればいい、ということ。だからまず「自分は年間いくらで暮らせるか(家計管理)」を知ることが超重要です。
① 全部を株でまかなおうとすると…… 300万 × 25 = 約7,500万円。「そんなに無理!」ですよね。でも——
② 社会のしくみ(年金)を上手に使えばいいんです。年金は今でも、基礎年金の満額で年およそ84万円ほど。300万 − 84万 = 216万円が”不足分”。
③ すると、株で用意すべきは 216万 × 25 = 約5,400万円まで下がります。しかも夫婦なら年金は2人分、厚生年金があればさらに手厚く。老後は現役ほどお金を使わないことも多く、大きな贅沢をしなければ、目標はぐっと現実的になります。
年金・退職金・パート収入…使える”収入源”を差し引けば、準備すべき額は思ったより小さくなります。だからこそ、まず家計を把握して”自分の必要額”を知る。ここが、NISAの目標設定のスタート地点です。
そして最後は、お金の話なのに”暮らし”の話に戻ってくる。いくら要るかは、あなたの生活費しだい。だから、投資と同じくらい「家計を把握すること」が大事。増やすことと、身の丈を知ること。この両輪で、老後の不安は「計画」に変わります。まずは小さく、一歩踏み出しましょう。
- ①口座を作る(ネット証券がおすすめ)。②オルカン or S&P500を選ぶ
- ③つみたて枠で、毎月無理のない金額を自動積立。あとはほったらかしでOK
- 暴落しても売らない。むしろ”安く買えるチャンス”。淡々と続ける
- 家計を把握し、将来の”必要額”を逆算(4%ルール+年金)しておく
①お得 利益にかかる約20%の税金がゼロになる箱
②枠 生涯1,800万円(年360万=つみたて120+成長240)。売った枠は翌年に復活
③期間 満タンには最低5年。あせらずコツコツでOK
④商品 初心者は個別株でなくインデックス(オルカン・S&P500)=畑ぜんぶ
⑤出口 4%ルール+年金で必要額を逆算。全部を株で背負わない
難しく考えず、税金ゼロの箱に畑ぜんぶをコツコツと🌱


税金ゼロの箱に、畑ぜんぶをコツコツと🌱 SATUMANでした
ご質問はコメント欄やXまで!
\ 最新情報をチェック /