🏁
出口シミュレーター
出口シミュレーター
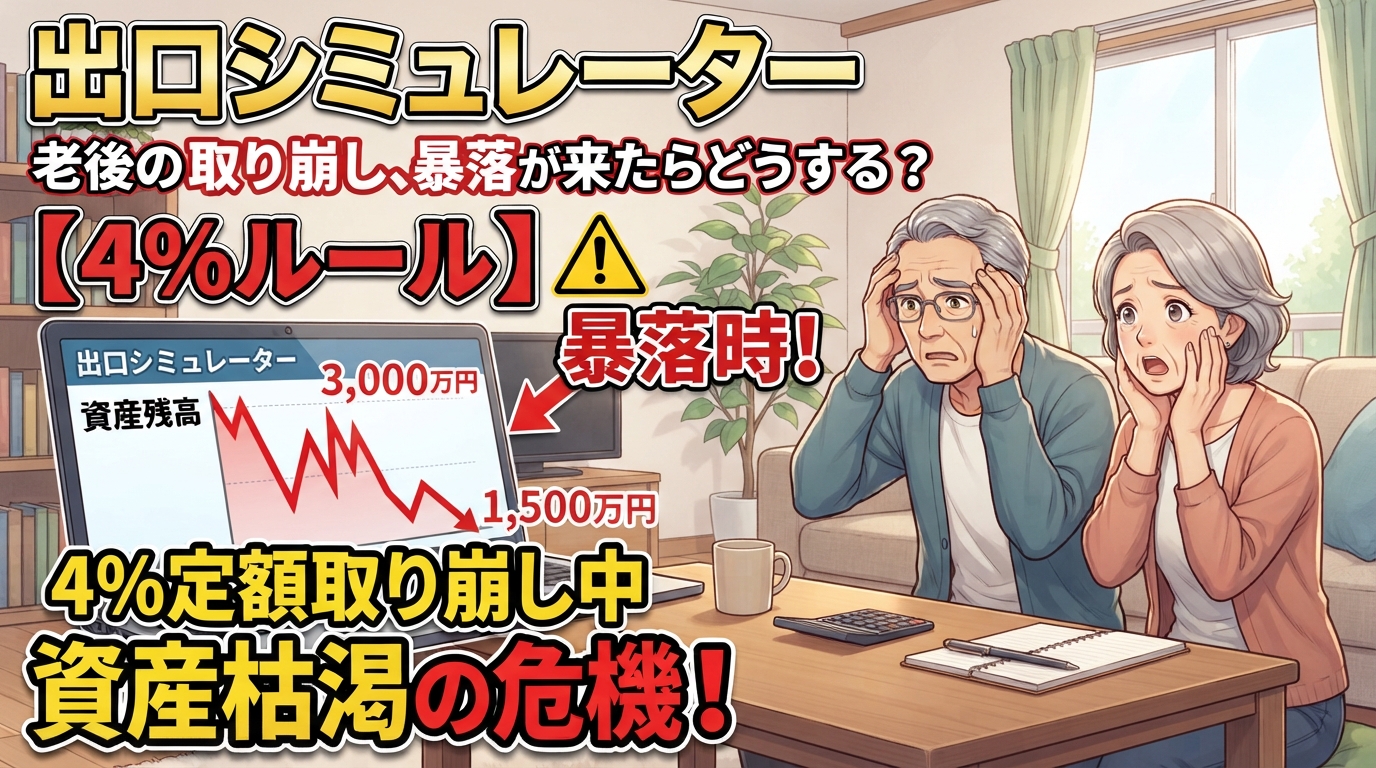
暴落後の「4%取り崩し」どうする?
退職直前に暴落が来たら…?
「株から取り崩す」vs「現金で株を守る」を資産寿命で比較します。
SATUMAN
こんにちは、SATUMANです。いまはNISAが大流行。枠を埋めようと必死な人、コツコツ積み立てて老後の資産を築こうとしている人——本当に素晴らしいことです。でも、ひとつ心配が。“出口”(取り崩し)のことを考えている人が、あまりに少ない気がするんです。
もし——4%ルールで取り崩しを始めよう、というまさに直前に暴落が来たら? どうするのが正解か、あなたは分かりますか?
じつは取り崩し期は、積立期と“真逆”のルール。暴落中に株を売ると、安値で大量に手放して資産が痩せ細る「シークエンスリスク」に陥ります。
このツールは、資産形成の“最後の最後”で失敗しないためのもの。一緒に、出口の正解を確かめましょう。
📖 使い方(かんたん3ステップ)
① まず「タイプ」を選ぶ(単身/夫婦・自営/会社員で、生活費・年金が自動入力)
② 資産額・現金クッション・取り崩す期間を入力
③「シミュレーションする」→ 株から取り崩す場合 vs 現金で株を守る場合で、”資産が何年もつか”を比較
👉 取り崩し率が4%を超えると警告が出ます。ページ下の「現金クッション逆算ミニ計算機」で、必要な現金を”月いくら”で作れるかも分かります。
① まず「タイプ」を選ぶ(単身/夫婦・自営/会社員で、生活費・年金が自動入力)
② 資産額・現金クッション・取り崩す期間を入力
③「シミュレーションする」→ 株から取り崩す場合 vs 現金で株を守る場合で、”資産が何年もつか”を比較
👉 取り崩し率が4%を超えると警告が出ます。ページ下の「現金クッション逆算ミニ計算機」で、必要な現金を”月いくら”で作れるかも分かります。
📝 取り崩しの条件を入力してください
単身か夫婦か、自営か会社員かで、生活費も年金も大きく変わります。選ぶと②③に目安が入ります(実額が分かれば上書きを)。
暴落で減ってしまった今の評価額でOK(例:暴落後1,680万円)。「退職した直後に暴落」を選ぶ場合は、暴落前の金額を。
万円
年金などを含める前の、1年の生活費の合計
万円
公的年金・パート等。生活費からこれを引いた”不足分”を資産から取り崩します
万円
預金など、すぐ使えるお金。暴落中に株を売らずに済む”盾”になります
万円
例:60歳→90歳なら30年
年
毎年、資産から取り崩す額(不足分)
―
🛑 そのまま株から
取り崩す
取り崩す
―
暴落中も株を売る
🛡️ 現金クッションで
株を守る
株を守る
―
暴落の数年は現金から
🧭 この結果の読み方
💡 暴落後の取り崩し、4つの守り方
① 現金クッションを2〜5年分持ち、暴落中は株を売らない(上の緑)
② 年金で”基礎生活費”をまかない、資産から抜く額を減らす
③ 暴落した年は取り崩しを一時的に減らす(柔軟に)
④ 可能なら数年だけ収入を得て、底値での売却を避ける
② 年金で”基礎生活費”をまかない、資産から抜く額を減らす
③ 暴落した年は取り崩しを一時的に減らす(柔軟に)
④ 可能なら数年だけ収入を得て、底値での売却を避ける
🧮 現金クッション逆算ミニ計算機
退職までに「月いくら」貯めれば、暴落に備える現金クッションが作れるかを逆算します。退職の3〜5年前から、無理なく準備するための電卓です。
早く始めるほど、毎月の負担は軽くなります
年
上の②生活費から③年金を引いた額でOK(例:300−166=134)
万円
目安は2〜5年分。まずは2〜3年分からでも十分です
今ある預金の一部をクッションに回せるなら入力(なければ空欄)
万円
※本ツールは、一定の前提(取り崩し額は一定・インフレは簡略化・「すでに暴落した後」シナリオは最初の5年を低成長とし以降を想定リターンで一定成長、「退職直後に暴落」シナリオは選んだ深さ〔▲30〜50%〕まで約1.4年で下落し約4年で回復した後に想定リターンで成長、現金クッションは暴落期の生活費に充当、など)に基づく簡易シミュレーションであり、将来の運用成果・市場の動き・資産寿命を予測または保証するものではありません。「4%ルール」は米国の過去データにもとづく一つの目安です。実際の取り崩しは、税・社会保険・インフレ・個別事情により異なります。本ツールは一般的な情報提供であり、特定商品の売買や特定の取り崩し方法を勧誘・助言するものではありません。最終的なご判断はご自身の責任で、必要に応じてFP等の専門家にご相談ください。入力データは端末内で計算され、外部に送信されません。
\ 最新情報をチェック /