夫婦で新NISAをコツコツ積み立て中。難しいお金の話を、投資ゼロだった頃の自分に教えるつもりで、やさしくお届けします。
- 1株とは何か?(貯金との違い・複利・インフレ)
- 2株の利益「キャピタルゲイン」と「インカムゲイン」
- 3投資信託(インデックス)と個別株の違い
- 4なぜインデックスを、積立・長期で買うのか今ここ
- 5生活費から逆算する「必要額」の考え方(近日公開)
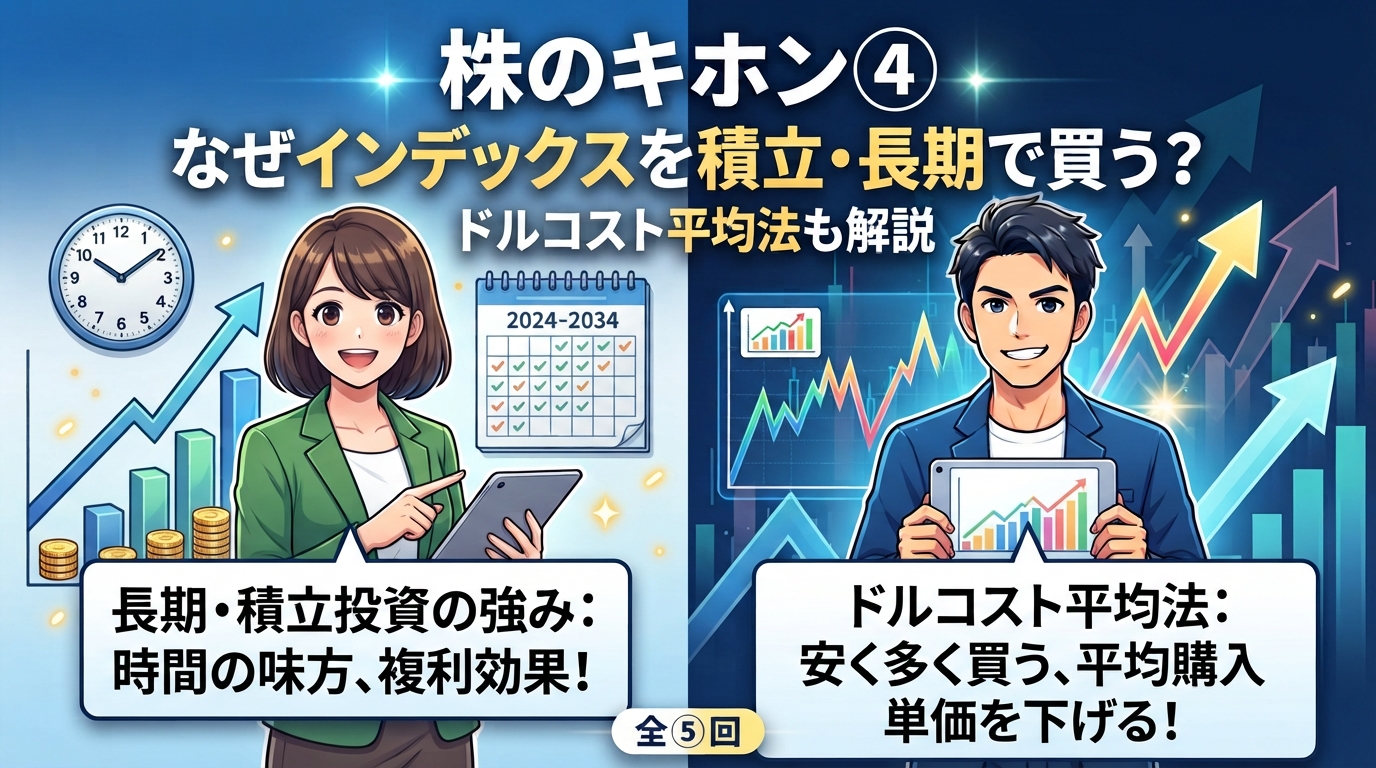
こんにちは、SATUMANです。株のキホン第4回は、この連載の”心臓部”。「なぜインデックスを、積立で・長期で買うのか」です。
ここが腹落ちすると、暴落のニュースが流れても動じなくなります。キーワードは「資本主義と成長」と「ドルコスト平均法」。最後まで読めば、”最強の組み合わせ”の意味が分かります🌿
株価は、短期では上がったり下がったり、誰にも読めません(プロでも当てられない)。でも長い目で見ると、世界経済は成長を続けてきた——これが投資の土台です。
理由はシンプル。資本主義の社会では、世界中の企業が「もっと売ろう、もっと良くしよう」と競い合って利益を追い求めます。人口が増え、技術が進歩し、生産性が上がる。その積み重ねが、経済全体を大きくしてきました。だから——暴落は何度も起きたけれど、そのたびに乗り越えて、最高値を更新してきたのです。
「まとめてドーンと買う(一括)」の一番の不安は、「買った直後に下がったらどうしよう(高値づかみ)」ですよね。その”タイミング当て”の悩みから解放してくれるのが、ドルコスト平均法です。
金額を固定して買うと、自動的に「価格が高い月は少なく、安い月は多く」買うことになります。すると、平均の取得価格がならされて、高値づかみを避けやすくなるんです。具体的な数字で見てみましょう。
| タイミング | 基準価額 (1万口あたり) | 買えた口数 |
|---|---|---|
| 1月(高い) | 10,000円 | 10,000口 |
| 2月(安い) | 5,000円 | 20,000口 |
| 3月(中くらい) | 8,000円 | 12,500口 |
| 合計 | 投資 3万円 | 42,500口 |
3万円で42,500口買えたので、平均の取得単価(1万口あたり)は約7,059円。一方、3か月の価格をただ平均すると7,667円。「安い月に多く買えた」おかげで、平均のお値段が下がったんです。これがドルコスト平均法の効果。下落は”バーゲン”——たくさん仕込めるチャンスに変わります。
ドルコストの本当の強みは、数字よりも「機械的に続けられる」こと。相場が下がると、人はどうしても怖くなって買う手が止まります。でも「毎月自動で一定額」に決めておけば、暴落のときも淡々と”安く”買い続けられる。この”仕組み化”が、初心者を狼狽売りから守ってくれます。
長期で世界経済の成長に乗り、積立で高値づかみを避けて淡々と買い、複利(第1回)で利益が利益を生む。この3つがそろうと、特別な才能もタイミング読みもいらない。ただ「早く始めて、続ける」だけで、時間があなたのお金を育ててくれます。
正直にお伝えします。まとまった余裕資金がある人にとって、理論上・過去のデータ上の”正解”は、実は「一括投資」です。理由は、早く市場に入れれば入れるほど、その資金が長く働き、”稲妻が輝く瞬間”(=相場が急騰する数日)に居合わせられる可能性が高くなるから。株の大きな上昇は、ほんの一握りの日に集中して起きることが多く、「その日に市場にいたかどうか」でリターンが大きく変わる——これは投資の世界で有名な考え方です。だから “Time in the market(=市場にいる時間)” が効くんですね。
👉 でも、ここが超重要。これは、あくまで「値動きに動じず持ち続けられる人」の話。株の値動きにまだ慣れていない人が、いきなり全額を一括で入れるのは、絶対におすすめしません。買った直後に暴落したら、恐怖に耐えられず狼狽売り——これが最悪のパターンだからです。慣れないうちは、迷わず”ゆっくり積立”でOK。まずは値動きに慣れ、メンタルを鍛えながら、無理なく続けることが、初心者にとっての本当の”正解”です。
「毎月いくら?」と気負う必要はありません。月1,000円でも、まず始めて”続ける”ことが正解。積立は、続けた月数がそのまま複利の時間になります。大きな金額を一瞬やるより、小さな金額を長くのほうが、結局は強いんです。
そして相場が下がっても——「安く仕込めるチャンス」と思って、淡々と続ける。これができる人が、10年後・20年後にしっかり報われます🌿
才能もいらない、タイミング読みもいらない。ただ早く始めて、続けるだけ。これは、忙しい私たちにとって最高に現実的で、最高に強い方法です。次回はいよいよ最終回、「自分は将来いくら必要なのか」を一緒に考えましょう。
“いくら積み立てればいいか”の答えは、あなたの生活費の中にあります
なぜ長期 世界経済は暴落を挟みつつ長期で右肩上がり。資本主義が続く限り成長を目指す
なぜ積立 ドルコスト平均法で高値づかみを避け、平均取得単価をならせる(下落はバーゲン)
本当の効果 積立の仕組み化で感情に振り回されず、狼狽売りを防げる
最強の型 長期 × 積立 × 複利。才能不要、早く始めて続けるだけ
金額より「続けること」。時間が、あなたのお金を育てる🌱


金額より「続けること」。時間を味方に🌱 SATUMANでした
次回⑤(最終回)「生活費から逆算する必要額」でお会いしましょう!
\ 最新情報をチェック /